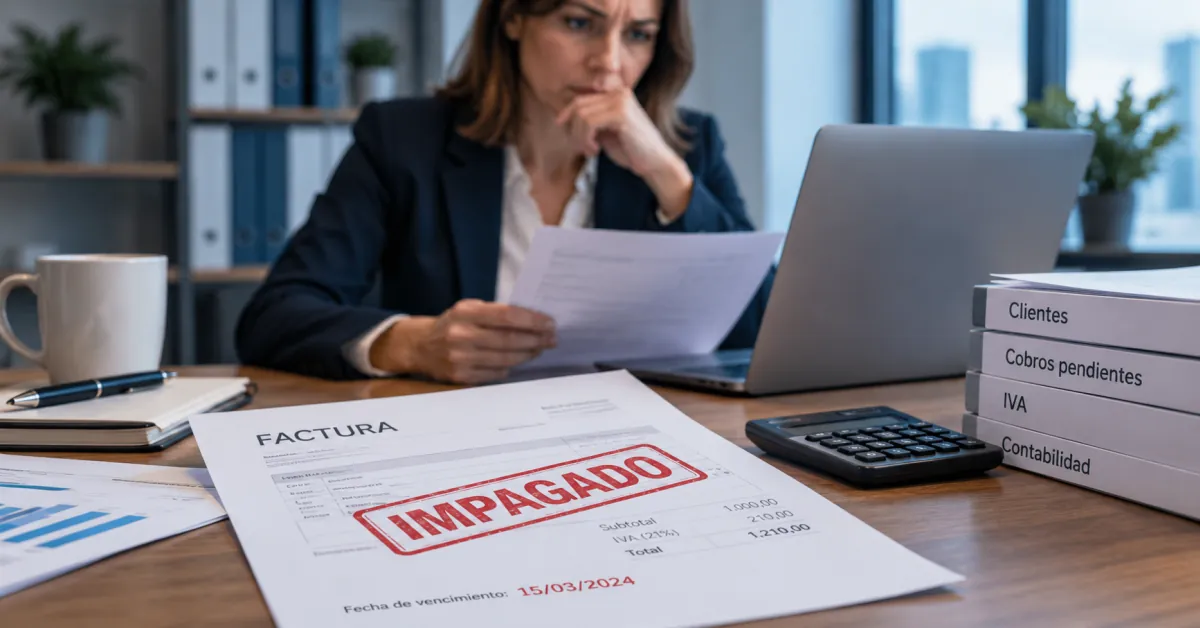
Cuando un cliente no paga, el problema no es solo de tesorería. También puede tener impacto fiscal y contable. La empresa puede encontrarse con una factura emitida, un IVA repercutido ya declarado y una deuda que quizá no llegue a cobrar.
En estos casos, existen dos vías que conviene coordinar bien: por un lado, recuperar el IVA impagado; por otro, contabilizar el deterioro del crédito frente al cliente cuando proceda.
La clave está en no mezclar los importes. Si la empresa recupera el IVA y después contabiliza el deterioro como si todavía pudiera reclamarlo al cliente, puede acabar registrando un gasto superior al que corresponde.
¿Qué puede hacer una empresa cuando un cliente no paga una factura?
Ante un impago, la empresa puede actuar en dos planos distintos.
El primero afecta al IVA. Si se cumplen los requisitos aplicables, la empresa puede rectificar la factura para recuperar el IVA repercutido que ya había declarado.
El segundo afecta al Impuesto sobre Sociedades. Si ha pasado el plazo correspondiente desde el vencimiento de la deuda, la empresa puede contabilizar un gasto por deterioro del crédito pendiente de cobro.
Dicho de forma sencilla: una cosa es recuperar el IVA de una factura que no has cobrado, y otra reconocer contablemente que ese cliente tiene difícil pagar. Son dos movimientos distintos, pero deben estar bien coordinados.
¿Cuándo se puede recuperar el IVA de un cliente moroso?
En el caso general, cuando un cliente no paga y se cumplen determinados requisitos, la empresa puede modificar la factura para anular el IVA repercutido correspondiente a la operación impagada.
Esta rectificación permite recuperar el impuesto en la declaración trimestral, computándolo como un menor IVA repercutido.
Para muchas empresas, la norma permite actuar una vez transcurridos seis meses o un año desde la fecha de la operación, según el momento elegido y la situación de la empresa.
El punto importante es este: si la empresa ya ha rectificado la factura y ha recuperado el IVA, ese importe deja de formar parte de la deuda que puede reclamar al cliente.
¿Cuándo puede deducirse el deterioro de un cliente impagado?
El deterioro entra en juego cuando la deuda empieza a considerarse de dudoso cobro desde el punto de vista contable y fiscal.
Si al cierre del ejercicio, por ejemplo, a 31 de diciembre, ya han transcurrido seis meses desde la fecha establecida para el pago, la empresa puede contabilizar un gasto por deterioro por la deuda pendiente, siempre que se cumplan los requisitos necesarios.
Este gasto puede tener efecto en el Impuesto sobre Sociedades, porque reduce el resultado fiscal si el deterioro es deducible.
Pero aquí aparece el detalle que suele generar errores: si antes de contabilizar el deterioro ya se ha recuperado el IVA, el saldo del cliente no debería incluir ese IVA.
¿Por qué no debes deteriorar también el IVA recuperado?
Imagina que una factura impagada tiene una base de 10.000 € y un IVA de 2.100 €. El total pendiente inicialmente sería de 12.100 €.
Si la empresa rectifica la factura y recupera esos 2.100 € de IVA en su declaración, ya no puede reclamar ese importe al cliente. A partir de ese momento, la deuda real pendiente frente al cliente será de 10.000 €.
Por eso, cuando se contabilice el deterioro, conviene revisar antes si el IVA ya ha sido recuperado. Si no se hace ese ajuste, la empresa podría contabilizar un deterioro sobre 12.100 € cuando en realidad solo mantiene pendiente el principal de 10.000 €.
Es un error fácil de cometer: el cliente sigue sin pagar, la factura original sigue en la memoria del sistema y el saldo puede no estar bien actualizado. Pero fiscalmente la diferencia importa.
¿Qué cambia si la empresa factura más de 6 millones de euros?
Cuando la empresa factura más de 6.010.121,04 € al año, el orden puede cambiar.
En estos casos, para recuperar el IVA la empresa debe esperar un año desde el devengo. No tiene la opción de hacerlo transcurridos solo seis meses.
Esto puede provocar una situación distinta: al cierre del ejercicio, la empresa puede tener derecho a contabilizar el deterioro del cliente, pero todavía no haber recuperado el IVA.
En ese caso, el deterioro se contabiliza inicialmente por el saldo total adeudado, incluyendo el IVA. Más adelante, cuando se rectifique la factura y se recupere el impuesto, habrá que ajustar el saldo del cliente y registrar el ingreso correspondiente para compensar el deterioro contabilizado de más.
¿Cómo funciona en la práctica con una gran empresa?
Supongamos que una empresa que factura más de 6.010.121,04 € vende mercancías por 10.000 € más 2.100 € de IVA. La factura vence un mes después y, al cierre del ejercicio, sigue sin cobrarse.
Si ya han pasado más de seis meses desde el vencimiento, la empresa puede contabilizar el deterioro del cliente por el total pendiente: 12.100 €.
Sin embargo, todavía no puede recuperar el IVA, porque debe esperar un año desde el devengo. Cuando llegue ese momento y emita la factura rectificativa, recuperará los 2.100 € de IVA.
Al hacerlo, deberá reducir el saldo del cliente moroso y reconocer el ajuste correspondiente. Después de esa rectificación, el saldo pendiente del cliente pasará a ser de 10.000 €, no de 12.100 €.
La idea de fondo es sencilla: primero deterioras lo que todavía figura como deuda; después, cuando recuperas el IVA, corriges el saldo para que la contabilidad refleje la realidad.
¿Qué debe revisar la empresa antes de cerrar el ejercicio?
Antes de cerrar la contabilidad y preparar el Impuesto sobre Sociedades, conviene revisar bien los saldos de clientes morosos.
- Qué facturas siguen pendientes de cobro.
- Desde cuándo está vencida cada deuda.
- Si se cumplen los requisitos para recuperar el IVA impagado.
- Si la empresa ya ha emitido factura rectificativa.
- Si el saldo del cliente incluye IVA que ya ha sido recuperado.
- Si procede contabilizar deterioro y por qué importe.
- Si la empresa supera los 6.010.121,04 € de facturación anual y debe aplicar el criterio específico de gran empresa.
Este tipo de revisión evita duplicidades y ayuda a que la contabilidad, el IVA y el Impuesto sobre Sociedades cuenten la misma historia.
¿Qué error fiscal conviene evitar con los clientes morosos?
El error más habitual es no coordinar la rectificación del IVA con el deterioro contable del cliente.
Si la empresa recupera el IVA, pero mantiene el saldo del cliente como si todavía pudiera cobrar el total de la factura, puede terminar contabilizando un deterioro superior al debido.
Y si ocurre lo contrario, es decir, si contabiliza el deterioro incluyendo el IVA y después recupera ese impuesto, deberá hacer el ajuste correspondiente para no mantener un saldo incorrecto.
En la práctica, no se trata solo de cumplir un asiento contable. Se trata de evitar que un impago genere un segundo problema: una declaración fiscal mal calculada o una contabilidad que no refleja correctamente la deuda real.
¿Tienes clientes morosos y quieres revisar el impacto fiscal?
En Audicon ayudamos a las empresas a revisar sus cierres contables y fiscales, analizar saldos pendientes de cobro y coordinar correctamente la recuperación del IVA con el deterioro de clientes.
Si tu empresa tiene facturas impagadas y quieres valorar cómo actuar antes del cierre, nuestro equipo de asesoría fiscal puede ayudarte a revisar el caso con criterio.
Responsable del área de Fiscalidad en Audicon. Socia del despacho, economista y asesora fiscal, con amplia experiencia en auditoría, consultoría estratégica y asesoramiento fiscal, contable y mercantil para empresas y profesionales.
Está especializada en el acompañamiento a empresas en materias de fiscalidad empresarial, obligaciones tributarias y planificación fiscal, aportando una visión técnica, clara y orientada a la toma de decisiones.