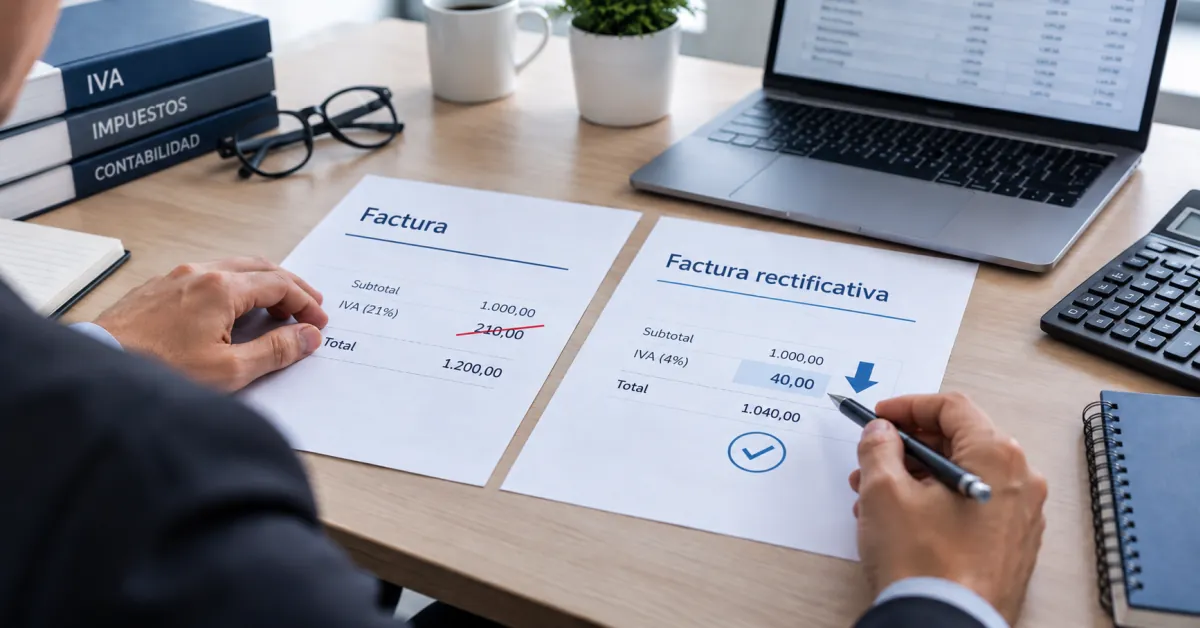
Emitir una factura con más IVA repercutido del que correspondía puede ocurrir por distintos motivos: un error al aplicar el tipo impositivo, un descuento posterior, una modificación del precio o una operación que cambia después de haberse facturado.
La pregunta importante es qué puede hacer la empresa para corregirlo y recuperar ese IVA declarado en exceso.
Hasta ahora, el criterio administrativo distinguía entre distintos supuestos y limitaba la vía de recuperación según si el ingreso se consideraba debido o indebido. Sin embargo, el Tribunal Económico-Administrativo Central (TEAC) ha cambiado su criterio el 24 de marzo de 2026 y admite una interpretación más flexible, siempre que se cumplan los requisitos aplicables.
¿Cuándo puede una empresa rectificar una factura con IVA repercutido de más?
Cuando una empresa detecta que ha repercutido una cuota de IVA superior a la que correspondía, debe emitir una factura rectificativa para corregir la operación inicial.
Esta rectificación permite ajustar el IVA repercutido y regularizar la situación fiscal de la empresa.
El plazo máximo para emitir la factura rectificativa es de cuatro años. Ahora bien, el momento desde el que empieza a contar ese plazo no siempre es el mismo. Depende de la causa que haya provocado la rectificación.
¿El plazo de cuatro años empieza siempre en la misma fecha?
No. Aquí está una de las claves prácticas.
Si la rectificación se debe a una causa posterior a la operación, el plazo empieza cuando se produce esa circunstancia. Puede ocurrir, por ejemplo, con descuentos posteriores, devolución de envases o embalajes, resolución firme que modifique el precio, concurso del cliente o impago.
En estos casos, el IVA repercutido inicialmente podía ser correcto en el momento de emitir la factura. Lo que cambia es la situación posterior.
En cambio, si la rectificación se debe a un error inicial, el plazo empieza a contar desde el devengo de la operación. Por ejemplo, si se aplicó un tipo de IVA superior al que correspondía desde el principio.
Dicho de forma sencilla: no es lo mismo corregir algo que nació mal que ajustar una factura porque después cambió la operación.
¿Qué opciones existen para recuperar el IVA declarado en exceso?
Una vez emitida la factura rectificativa, la empresa puede recuperar el IVA repercutido de más por dos vías.
- Regularizar el IVA en una declaración posterior: declarar un menor IVA repercutido en la declaración correspondiente al periodo en que se emite la factura rectificativa o en declaraciones posteriores, hasta el plazo de un año desde el momento en que debió efectuarse dicha rectificación.
- Rectificar la autoliquidación inicial: solicitar la rectificación de la declaración en la que se incluyó el IVA repercutido en exceso y pedir la devolución correspondiente, siempre que no haya transcurrido el plazo de prescripción de cuatro años.
La elección de una u otra vía no debería hacerse de forma automática. Conviene revisar el origen de la rectificación, los plazos, la documentación disponible y el impacto en las declaraciones ya presentadas.
Si la empresa arrastra saldos de IVA de ejercicios anteriores, también puede ser útil revisar cómo se están gestionando. En este punto, puede interesarte este artículo sobre IVA pendiente de compensar.
¿Qué criterio aplicaba Hacienda hasta ahora?
Hasta el cambio de criterio, Hacienda venía diferenciando entre dos tipos de situaciones.
Cuando el mayor IVA repercutido se debía a un error inicial, se entendía que existía un ingreso indebido. En esos casos, se permitía acudir a la rectificación de la autoliquidación inicial para solicitar la devolución.
En cambio, cuando el IVA inicialmente repercutido fue correcto y la rectificación se debía a una causa posterior, la Administración limitaba la recuperación a la vía de declarar un menor IVA repercutido en el periodo de la factura rectificativa o en uno posterior.
Esto obligaba a encajar cada caso en una categoría concreta antes de decidir cómo regularizarlo.
¿Qué ha cambiado con el nuevo criterio del TEAC?
El TEAC ha cambiado su criterio para reforzar el principio de neutralidad del IVA.
Ahora considera que, si se cumplen los requisitos exigibles en cada caso, la empresa puede utilizar cualquiera de las dos vías de rectificación, tanto si el ingreso del IVA fue indebido por un error inicial como si fue debido en su momento y la rectificación se produce por una circunstancia posterior.
En la práctica, esto da más margen a las empresas para recuperar el IVA repercutido en exceso. Pero no elimina la necesidad de documentar bien la operación, emitir correctamente la factura rectificativa y respetar los plazos.
¿Por qué este cambio puede ser relevante para tu empresa?
Porque muchas rectificaciones de IVA no nacen de un error simple. A veces la factura era correcta cuando se emitió, pero después cambian las condiciones: se aplica un descuento, se modifica el precio o aparece una situación que obliga a ajustar la base imponible.
Con el nuevo criterio, la empresa tiene más opciones para recuperar el IVA de más, sin quedar limitada únicamente por la naturaleza del ingreso inicial.
Aun así, conviene actuar con orden. Una factura rectificativa mal emitida, una declaración corregida fuera de plazo o una documentación incompleta pueden convertir una solución fiscal en un nuevo problema.
¿Qué debe revisar la empresa antes de rectificar el IVA a la baja?
Antes de decidir cómo recuperar el IVA repercutido en exceso, conviene revisar varios puntos:
- Cuál fue la causa de la rectificación: error inicial o circunstancia posterior.
- Si todavía está dentro del plazo de cuatro años para emitir la factura rectificativa.
- En qué declaración se incluyó inicialmente el IVA repercutido.
- Si interesa regularizar en una declaración posterior o rectificar la autoliquidación inicial.
- Si la empresa dispone de documentación suficiente para justificar el ajuste.
- Si existen otros efectos contables o fiscales asociados a la corrección.
Este último punto es importante. A veces la rectificación del IVA viene acompañada de ajustes contables o de correcciones de ejercicios anteriores. Si es tu caso, puedes ampliar información en este artículo sobre cómo corregir un error contable de años anteriores.
¿Qué conclusión práctica deja el nuevo criterio?
La conclusión es clara: si una empresa ha repercutido más IVA del debido, puede tener margen para recuperarlo por distintas vías, siempre que cumpla los requisitos y actúe dentro de plazo.
El cambio de criterio del TEAC facilita la recuperación del IVA en supuestos en los que antes existían más limitaciones formales. Pero la empresa debe analizar bien el caso antes de actuar.
En fiscalidad, rectificar no es solo “corregir una factura”. Es dejar bien alineados factura, declaración, contabilidad y documentación justificativa.
¿Necesitas revisar una rectificación del IVA a la baja?
En Audicon ayudamos a las empresas a analizar operaciones, revisar declaraciones fiscales y valorar la mejor forma de regularizar el IVA cuando se ha repercutido de más. Si tu empresa ha emitido una factura con más IVA del debido o necesita corregir una operación ya declarada, nuestro equipo de asesoría fiscal puede ayudarte a revisar el caso con criterio.
Responsable del área de Fiscalidad en Audicon. Socia del despacho, economista y asesora fiscal, con amplia experiencia en auditoría, consultoría estratégica y asesoramiento fiscal, contable y mercantil para empresas y profesionales.
Está especializada en el acompañamiento a empresas en materias de fiscalidad empresarial, obligaciones tributarias y planificación fiscal, aportando una visión técnica, clara y orientada a la toma de decisiones.